През 80-те години в кръстословиците често се срещаше дума с шест букви, означена като сложен уред. Ставаше въпрос за понятието апарат и наистина издателите на списание "Жената днес" бяха намерили едно кратко и ясно определение. Всеки технически сложен уред може да се определи като апарат; с тази дума не е удачно да се обозначават по-опростените инструменти като чук, лопата, кирка и мотика. Думата апарат има няколко основни значения в българския език в зависимост от контекста:1. В техниката и ежедневиетоСложен уред, устройство или съвкупност от механизми с относително сложна вътрешна структура, предназначени за извършване на определена работа или функция.Примери: Телефонен апарат, фискален апарат за отчитане на продажби, медицински апарат за измерване на кръвно налягане, фотографски апарат.2. В биологията и медицинатаСъвкупност от органи или структури в живия организъм, които изпълняват обща (специфична) функция.Примери: Говорен апарат, вестибуларен апарат (отговорен за равновесието), мускулен апарат.3. В науката, политиката и администрациятаСистема от правила, средства, органи или длъжностни лица, които обслужват дадена дейност, институция или наука.Примери: Държавен апарат, логически апарат, апарат на дадено министерство или партия.
Думата апарат има няколко основни значения в българския език в зависимост от контекста:1. В техниката и ежедневиетоСложен уред, устройство или съвкупност от механизми с относително сложна вътрешна структура, предназначени за извършване на определена работа или функция.Примери: Телефонен апарат, фискален апарат за отчитане на продажби, медицински апарат за измерване на кръвно налягане, фотографски апарат.2. В биологията и медицинатаСъвкупност от органи или структури в живия организъм, които изпълняват обща (специфична) функция.Примери: Говорен апарат, вестибуларен апарат (отговорен за равновесието), мускулен апарат.3. В науката, политиката и администрациятаСистема от правила, средства, органи или длъжностни лица, които обслужват дадена дейност, институция или наука.Примери: Държавен апарат, логически апарат, апарат на дадено министерство или партия.
Фискалният апарат представлява устройство за регистриране и отчитане на продажби на стоки или услуги чрез издаване на фискални касови бележки за съхраняване на данни за регистрираните обороти във фискална памет. Всеки един търговец е длъжен да регистрира и отчита извършваните продажби чрез издаване на фискална касова бележка (фискален бон) от фискално устройство (наричано за по-кратко ФУ) или касова бележка (системен бон) от Интегрирана автоматизирана система за управление на търговската дейност (наричана за по-кратко ИАСУТД). В сектора на услугите българското законодателство позволява и регистрацията на така наречените свободни професии, както и облагане с така наречения патентен данък. Задължение на търговеца е да монтира и въведе в експлоатация някое от регистрираните в НАП фискални устройства от датата на започване на дейността на обекта. Нормативните актове, регламентиращи регистрирането и отчитането на продажби от задължените лица са Закона за данък върху добавената стойност (ЗДДС), Наредба №Н-18 от 2006 г. за регистриране и отчитане чрез фискални устройства на продажбите в търговските обекти, изискванията към софтуерите за управлението им и изисквания към лицата, които извършват продажби чрез електронен магазин (Наредба №Н-18/13.12.2006 г.) и Закона за данък върху доходите на физическите лица (ЗДДФЛ). Като водещият нормативен документ, който регламентира регистрирането и отчитането на продажби е Наредба № Н-18/13.12.2006 г. , който ще наричаме за по-кратко Наредбата. В зависимост от спецификата на извършвана дейност в обекта, за документиране на продажбите може да се използват следните типове ФУ: електронни касови апарати с фискална памет; фискални принтери; електронни системи с фискална памет за отчитане на оборотите от продажби на течни горива (наричани за по-кратко ЕСФП); фискални устройства, вградени в автомати на самообслужване (наричани за по-кратко ФУВАС). За да започнете работа с фискално устройство, сте длъжни първо да сключите договор за техническо обслужване и ремонт с лице, получило разрешение от Българския институт по метрология и притежаващо удостоверение за сервизно обслужване. Регистър на фирми за сервизно обслужване на фискални устройства и интегрирани автоматизирани системи, както и одобрените модели ФУ и ИАСУТД можете да намерите в сайта на НАП, както и в Регистър на издадени разрешения за извършване на техническо обслужване и ремонт на фискални устройства/ИАСУТД | БИМ При въвеждането в експлоатация сервизната фирма ще Ви издаде свидетелство за регистрация на ФУ и ИАСУТД. След това устройството изпраща съобщение до НАП и получава отговор дали регистрацията е успешна. Фискалните устройства задължително имат техническа възможност за установяване на дистанционна връзка, чрез която да подават данни към НАП.
Когато се използва фискално устройство за отчитане на продажбите се издава документ с наименование фискален бон, който задължително трябва да съдържа реквизитите, посочени в чл. 26 от Наредбата и да отговаря на приложения в нея образец: Лицата, които отговарят на нормативните изисквания на Наредбата, могат да използват алтернативен начин за отчитане на продажбите на стоки и/или услуги, а именно ИАСУТД. В този случай при регистриране на продажба, се издава документ с наименование системен бон, който също трябва да съдържа посочените по-горе задължителни реквизити. Фискален бон от ФУ и системен бон от ИАСУТД не се издават когато: плащането се извършва чрез внасяне на пари в наличност по платежна сметка, кредитен превод, директен дебит или наличен паричен превод, извършен чрез доставчик на платежна услуга по смисъла на Закона за платежните услуги и платежните системи, както и при пощенски паричен превод, извършен чрез лицензиран пощенски оператор за извършване на пощенски парични преводи по смисъла на Закона за пощенските услуги. Когато плащането се извършва чрез пощенски паричен превод, на клиента се предоставя хартиен или в електронен вид документ, съдържащ най-малко информацията по чл. 26, ал. 1, т. 1, 4, 7 и 8 от Наредбата.
Лицата, които извършват продажби на течни горива чрез средства за измерване на разход, трябва да регистрират и отчитат продажбите на течни горива чрез издаване на фискална касова бележка (фискален бон) от електронна система с фискална памет (ЕСФП), включително за: платените чрез внасяне на пари в наличност по платежна сметка, кредитен превод, директен дебит, наличен паричен превод или пощенски паричен превод, извършен чрез лицензиран пощенски оператор за извършване на пощенски парични преводи по смисъла на Закона за пощенските услуги. Задължението за издаване на фискален бон се отнася и за извършване на продажби от ЕСФП, работеща в режим на самообслужване. Лицата, упражняващи свободна професия, не са длъжни да издават фискална касова бележка от фискално устройство, за тях е приложима нормата на чл. 9, ал. 2 от ЗДДФЛ, съгласно която те са длъжни да издават документ за придобитите от тях доходи, съдържащ реквизитите на първичен счетоводен документ. Важно: ФУ/ИАСУТД изпращат данни за документи за продажби и сторно операции на всеки 5 минути, считано от часа на регистрация на ФУ/ИАСУТД. Ако не може да се изпрати дадена бележка се прави нова сесия и се пробва да се изпратят неизпратените документи; При спиране на захранването, извършване на експертиза на ФУ от БИМ, ремонт на ФУ (за вписаното в паспорта време), блокирало ФУ/ИАСУТД, поради нарушена дистанционна връзка с НАП, (за не повече от 48 часа), блокирала ЕСФП, нефункциониране на ФУ поради временна неработоспособност на СУПТО и при бедствие се пишат сторно касови бележки от кочан; ФУ не трябва да имат възможността да издават „служебен бон“ в рамките на поръчка преди да е завършила продажбата; Не се допуска извършване на продажби на стоки и/или услуги чрез автомат на самообслужване с електрическо захранване при прекъсната връзка между автомата на самообслужване и ФУВАС/фискален принтер.
Всеки фискален бон трябва да съдържа отпечатан QR код, който съдържа информация за покупката и дава възможност да се провери дали продажбата е отчетена в НАП. Редът и начинът за издаване на документи за продажби и сторно операции в търговски обект, както и съдържанието на документите са регламентиран подробно в глава 4-та „Издаване на документ за продажба чрез ФУ и ИАСУТД“ от Наредбата. Извън случаите на продажби и сторно операции, всяка промяна на касовата наличност като начална сума, въвеждане или извеждане на пари във и извън касата, се регистрира във ФУ или ИАСУТД чрез операциите „служебно въведени“ или „служебно изведени“ суми. Изискванията за промяна на касовата наличност не се прилагат при отчитане на продажби на стоки и услуги чрез вградени фискални устройства в автомати на самообслужване /ФУВАС/ При използване на операциите "служебно въведени" или "служебно изведени" от ФУ/ ИАСУТД се отпечатва бон, съдържащ съобщение "Служебен бон". Воденето на отчетност от задължените лица в търговските обекти, като например воденето на: книга за дневните финансови отчети; книга (регистър) за дневните продажби; специален регистър за ползваните касови бележки от кочан; предаването на данни в НАП за ползваните бележки от кочан регламентирано подробно в глава 5-та „Отчетност на оборотите от извършени продажби“ от Наредбата. Във всеки стационарен търговски обект търговецът е длъжен да постави на видно място в близост до ФУ: Копие на актуално свидетелство за регистрация на ФУ; Съобщение, уведомяващо клиентите за тяхното задължение да съхраняват касовите бележки до напускане на търговския обект; Телефонен номер за контакт с офис на НАП по местонахождение на търговския обект. Задължения на клиентите Клиентът е длъжен да съхранява касовата бележка до напускане на търговския обект; Когато търговският обект се намира в общо помещение с други търговски обекти или на територията на пазар или тържище, за напускане на търговския обект се счита напускането на общото помещение, съответно пазара или тържището. Мобилно приложение за контрол на касовите бележки Съгласно изискванията на Наредба №Н-18/13.12.2006 г. данни за всяка продажба или сторно операция, регистрирана чрез във ФУ или ИАСУТД се предават в НАП на всеки 5 минути, считано от часа и минутата на регистрацията на устройството или системата в НАП.
Всеки издаден фискален или системен бон за продажба или сторно операция съдържа двумерен баркод (QR код), чрез сканирането на който, всеки клиент може да провери дали данните за неговата покупка/сторно операция са изпратени от устройството/системата на продавача и са отчетени успешно в НАП, както и ако това не се е случило – да подаде автоматично сигнал. Проверка за наличие на предадени данни в НАП за конкретна продажба, платена в брой, с чек, ваучер, дебитна или кредитна карта, или с други заместващи парите платежни средства, за която е издаден фискален/системен бон, може да се извърши чрез мобилното приложение на НАП - NRA mobile. Приложението може да бъде свалено на мобилния телефон от App Store или Google Play. След инсталирането му се избира услугата „Проверка на касови бележки“ и се сканира отпечатания на касовата бележка QR код. След проверка приложението връща обратна информация дали сканираната касова бележка е регистрирана на сървърите на приходната агенция. Санкции за търговците и клиентите Лице, което не издаде фискален бон от ФУ или системен бон от ИАСУТД или нарушението му не води до неотразяване на приходи се санкционира: • За физически лица, които не са търговци – с глоба в размер от 102,26 евро/200 лв. до 511,29 евро/1 000 лева, а при повторно нарушение – с глоба от 204,52 евро/400 лв. до 1 022,58 евро/2 000 лева; • За юридически лица и еднолични търговци – с имуществена санкция в размер от 511,29 евро/1 000 лв. до 2 045,17 евро/4 000 лева, а при повторно нарушение – с имуществена санкция от 1 022,58 евро/2 000 лв. до 4 090,34 евро/8 000 лева (вижте чл. 185, ал. 1 и чл. 186 от ЗДДС); Със запечатване на търговски обект Извън случаите на нарушение, свързано с неиздаване на фискален бон от ФУ или системен бон от ИАСУТД или когато нарушението не води до неотразяване на приходи, лице, което извърши или допусне извършването на нарушение по чл. 118 от ЗДДС или на нормативен акт по неговото прилагане се санкционира: • За физически лица, които не са търговци – с глоба в размер от 306,78 евро/600 лв. до 1 022,58 евро/2 000 лева, а при повторно нарушение – с глоба от 613,55 евро/1 200лв. до 2 045,17 евро/4 000 лева; • За юридически лица и еднолични търговци – с имуществена санкция в размер от 3 067,75 евро/6 000 лв. до 10 225,84 евро/20 000 лева, а при повторно нарушение – с имуществена санкция от 6 135,50 евро/12 000 лв. до 20 451,68 евро/40 000 лева (вижте чл. 185, ал. 2 и чл. 186 от ЗДДС); Производител/разпространител на софтуер, който декларира неверни данни в декларацията по чл. 118, ал. 14, се санкционира: За физически лица, които не са търговци – с глоба в размер от 511,29 евро/1 000 лв. до 1533,88 евро/3 000 лева, а при повторно нарушение – с глоба от 1022,58 евро/2 000 лв. до 3 067,75 евро/6 000 лева; За юридически лица и еднолични търговци – с имуществена санкция в размер от 2 556,46 евро/5 000 лв. до 5 112,92 евро/10 000 лева, а при повторно нарушение – с имуществена санкция от 5 112,92 евро/10 000 лв. до 10 225,84 евро/20 000 лева (вижте чл. 185а от ЗДДС); Лице, което е избрало да използва в търговския си обект софтуер за управление на продажбите, включен в публичния електронен списък на СУПТО, поддържан от НАП, но което за управление на продажбите в този обект използва друг софтуер/модул от софтуер, невключен в списъка се санкционира: За физически лица, които не са търговци – с глоба в размер от 511,29 евро/1 000 лв. до 1533,88 евро/3 000 лева, а при повторно нарушение – с глоба от 1022,58 евро/2 000 до 3 067,75 евро/6 000 лева; За юридически лица и еднолични търговци – с имуществена санкция в размер от 2 556,46 евро/5 000 лв. до 5 112,92 евро/10 000 лева, а при повторно нарушение – с имуществена санкция от 5 112,92 евро/10 000 лв. до 10 225,84 евро/20 000 лева (вижте чл. 185б от ЗДДС); Със запечатване на търговски обект Физическо лице, което фактически е било длъжно да издаде касова бележка и е приело плащане в брой, без да издаде такъв документ, се санкционира с глоба от 102,26 евро/200 лв. до 511,29 евро/1 000 лева. (вижте чл. 185, ал. 3 от ЗДДС) Физическо лице, което не изпълни задължението си да съхрани касовата бележка до напускането на търговския обект, се санкционира с глоба в размер на 5,11 евро/10 лева, която се събира на място с квитанция. (вижте чл. 185, ал. 6 от ЗДДС)
Фотоапаратът е устройство за заснемане на единични или последователни изображения на реални обекти с помощта на светлината върху фоточувствителни материали (филм). История Камера обскура Името „камера“, което понякога се използва като синоним на фотоапарат, идва от латинското камера обскура – „тъмна стая“. Първоначално се е използвало голямо помещение за проектиране на образи, като при съвременните апарати това помещение е умалено до удобни размери. Разбира се, тогава не е било възможно проектираните образи да се записват. Фотоапаратите могат да работят както във видимия спектър на светлината, така и в невидимия (ултравиолетов, инфрачервен, рентгенов) спектър. Първият апарат, достатъчно удобен за практически цели, е бил направен от Йохан Цан през 1685, почти 150 години преди самото заснемане да стане възможно. Първите фотоапарати са много близки до модела на Цан, но имат добавен механизъм за поставяне на фотографски плаки за заснемане на образа. Плаките са били медни и са се произвеждали по процеса, изобретен от Жак Дагер. Докато хартиените снимки са били изобретени от Уилиям Фокс. Фотоапарат от 19 век с мях за фокусиране. Първите фотографии са били направени през 1826 от Жозеф Нисефор Ниепс чрез използване на дървена кутия, направена от Чарлз и Винсент Шевалие в Париж. Ниепс създава първата снимка, базирайки се на откритието на Йохан Хенрих Шулц (1724), че смес от сребро и варовик потъмнява на слънчева светлина. Това е било раждането на фотографията, въпреки че самите апарати (камера обскура) са познати на човечеството много години преди това, но дотогава проектираният образ не е можело да се запазва. През 1839 г. на пазара се появява първият фотоапарат (дагеротип), създаден от Луи Дагер. Процесът на проявяване на плаките е изобретен от Фредерик Скот Аркер през 1850 година и позволява процесът на експонация да бъде сериозно намален, но е било нужно фотографите да подготвят плаките на място, което е изисквало винаги да има тъмна стая наблизо. Независимо от тези трудности, този процес на снимане е станал много разпространен. Били са изобретени фотоапарати, позволяващи процесът на нанасяне на светочувствителния слой и проявяването да се извършват в самия апарат.
Всеки фотоапарат се състои от няколко основни части. Кухо светонепропускливо тяло с отвор в единия край (преден), през който да влиза светлина, и на другия край (заден) записваща повърхност (плака, филм, електронен сензор), на която се проектира обектът, към който е насочен апаратът. Обектив, съставен от една или няколко лещи, които са поставени пред отвора и спомагащи в него да влиза повече светлина и образът на задната повърхност да е фокусиран. Светлият отвор в обектива обикновено се контролира от механична диафрагма или бленда, но при някои по-прости фотоапарати той е с фиксиран размер. Размерът на отвора и яркостта на заснемания обект определят количеството светлина, което влиза в апарата за единица време. Факторът време се контролира от друга част, наречена затвор; той определя времето, през което образът ще бъде проектиран на задната повърхност на тялото. Този период се нарича време на експонация (виж още експозиция). Например при слабо осветени обекти времето на експонация би следвало да се увеличи или блендата да се отвори и така да се позволи на повече светлина да навлезе в апарата. Поради оптичните характеристики на лещите, само обекти на определено разстояние от фотоапарата се проектират ясно. Процесът на настройка на това разстояние се нарича фокусиране на апарата. Някои камери нямат механизъм за фокусиране; вместо това те имат много малък отвор на блендата. Това осигурява сравнително добър фокус на всички обекти от някакво разстояние нататък (3 m – до безкрайност). Обикновено така са произведени най-евтините фотоапарати. Някои са произведени със система за ограничено фокусиране, като на потребителя е дадена възможност да избира между няколко фиксирани позиции, обикновено отбелязани с икони: близък портрет, портрет в цял ръст, пейзаж. При фотоапаратите има различни механизми за наблюдение на заснеманото. Най-обикновеният от тях е посредством окуляр, който предоставя на снимащия оптическа картина близка до тази, която се проектира в самия апарат. При огледално-рефлексните фотоапарати светлината от лещите бива пренасочена към окуляра посредством система от огледало и призма. Така снимащият получава възможно най-пълна представа за това, което снима. При цифровите камери обикновено заснеманата сцена може да се гледа в реално време на дисплей на външната част на апарата. Повечето от новите фотоапарати имат вградени системи за авто-фокус. Системите използват различни методи за фокусиране.
Традиционните лентови фотоапарати използват фотографски филм или фотографска плака за да заснемат формирания върху тях образ. Съвременните цифрови фотоапарати и видео камери използват CCD или CMOS електронни сензори, които регистрират светлината, а после информацията от тях бива прехвърлена на цифров носител. Това предоставя възможността да се преглежда вече заснетия материал. Апаратите, които могат да заснемат много изображения последователно, се наричат видеокамери или кинокамери. Тези категории вече често се припокриват поради разширените възможности на цифровите апарати или нуждите от специални ефекти в киното. Стереофотоапаратите обикновено са двуобективни и заснемат изображения със значително застъпване, поради базата (разстоянието) между обективите. Получава се стерео ефект, (както при наблюдаване с две очи) и при преглеждане със специална техника фотографираните образи изглеждат триизмерни. Някои от фотоапаратите, снимащи с лента, имат устройства за отпечатване на датата върху кадъра. Образът, който се получава върху заснетата лента, обикновено е негативен, лента с такъв образ се нарича негатив.
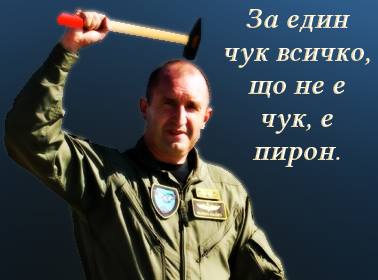
Както вече беше споменато, всеки по-сложен уред или инструмент може да се нарече апарат. Някои инструменти обаче са изключително опростени и в този си вид съществуват от няколко десетки хиляди години - още от времето на палеолита или неолита. Това става повод за безройни закачки, глупави (или не толкова глупави) шеги и мемета - както това на горната снимка, изобразяващо българския политик Румен Радев от времето, когато беше все още кандидат за президент. Всеки, който се опитва да навлезе в сферата на политиката, би трябвало да бъде психологически подготвен за подобни закачки и да ги възприема с чувство за хумор. Извън сферата на шегата, сложността и начина на работа с всеки един апарат би следвало да бъдат съобразени с интелектуалното ниво на хората, които ще си служат с него в бъдеще и ще обучават следващото поколение работещи.